
Cuando usted sufre lesiones en un accidente que no fue su culpa, la aseguradora de la parte responsable debería pagar por ellas. Por supuesto, usted ha visto comerciales y anuncios espectaculares que se lo dicen. Sin embargo, hasta que pasa por el proceso de un acuerdo por un accidente de auto, probablemente no tiene una idea real de cómo funciona.
Probablemente usted entiende que, cuando alguien le causa una lesión, le debe el pago de sus facturas médicas y otros gastos. Pero es un poco más complicado que eso.
La persona que le causó la lesión debe ser legalmente culpable conforme a las normas y pautas legales vigentes en el lugar donde ocurrió el accidente. Además, la aseguradora debe reconocer la responsabilidad civil de su asegurado. Solo entonces negociará un acuerdo.
Las compañías de seguros toman las primeras decisiones sobre la culpa y el acuerdo
Las compañías de seguros pagan la mayoría de los acuerdos por accidentes de auto. Intervienen en su accidente porque ofrecen el seguro de responsabilidad civil del vehículo que causó el accidente. Manejan las reclamaciones de responsabilidad civil en nombre del conductor responsable.
#1. Investigar el accidente
Cuando una aseguradora recibe un informe, determina si su asegurado tuvo la culpa de su accidente. Si su accidente es un choque leve sin lesiones y con responsabilidad clara, a menudo toma una decisión con base en el informe inicial de su asegurado.
Si usted sufrió lesiones graves, la aseguradora realiza una investigación completa de la responsabilidad civil antes de decidir si le debe un acuerdo.
Las investigaciones de responsabilidad civil a menudo incluyen:
- Declaraciones de las partes involucradas en el accidente
- Declaraciones de testigos
- Informes de la policía
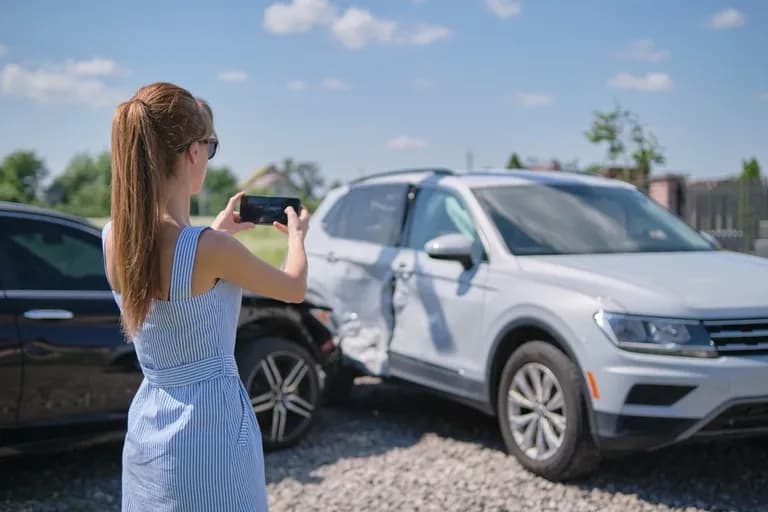
- Inspecciones del lugar, diagramas y fotografías
- Inspecciones de los vehículos
#2. Analizar la responsabilidad civil
Cuando el departamento de reclamaciones de una compañía de seguros termina su investigación, la información que reunió le ayuda a decidir si su asegurado le debe una indemnización por sus daños.
La aseguradora determina la negligencia al responder estas preguntas básicas.
- ¿Tenía su conductor asegurado el deber de actuar de cierta manera? (Detenerse ante un semáforo, ceder el paso, etc.)
- ¿No actuó de manera adecuada según las circunstancias?
- ¿Sus acciones u omisiones causaron el accidente?
- ¿Los daños a su vehículo y sus lesiones fueron resultado directo de este incumplimiento del deber?
#3. Obtener su documentación médica
Antes de considerar un acuerdo en su caso, la aseguradora necesita información para hacer una evaluación adecuada. Por lo general, solicita una autorización médica para obtener directamente de sus proveedores de atención médica sus facturas médicas, los expedientes del hospital y el informe del médico. Esto le permite hacerle a su médico preguntas específicas sobre su lesión que tal vez él no incluya en un informe médico de formulario con espacios en blanco.
#4. Evaluar su reclamación por lesiones
La aseguradora fija una reserva inicial para su lesión, pero la actualiza a medida que usted continúa su recuperación. Las reservas cumplen con un requisito legal que obliga a las aseguradoras a apartar fondos para las reclamaciones pendientes de pago. Al establecer esta reserva, primero calculan a ojo el valor de su reclamación con la información disponible de inmediato. Aumentan o reducen la reserva según la información que reciben sobre sus lesiones y su recuperación.
Una evaluación de la reclamación por lo general incluye una combinación de daños económicos y daños no económicos.
- Daños económicos: El total de todos los gastos de su bolsillo durante su tratamiento y recuperación: facturas del médico, facturas del hospital, medicamentos, terapia, cirugía, pérdida de ingresos y más.
- Daños no económicos: El valor en dinero que se asigna al dolor, el sufrimiento, la ansiedad, el estrés, la pérdida de consorcio (relaciones sexuales, compañía y servicios del cónyuge) y otras pérdidas emocionales y psicológicas.
Al evaluar su reclamación por lesiones, las aseguradoras deberían tomar en cuenta sus circunstancias. Deberían entender su dolor, su sufrimiento y sus discapacidades. Sus evaluaciones deberían reconocer cómo la lesión cambió su vida profesional y personal. Lamentablemente, las aseguradoras a menudo evalúan las reclamaciones por lesiones con un método estándar, igual para todos los casos.
Algunas aseguradoras suman sus gastos de su bolsillo y luego los multiplican por un número arbitrario para obtener una cifra de acuerdo. Algunos negociadores se basan en su experiencia o en su intuición para determinar el valor de la lesión y del acuerdo. Un número creciente de aseguradoras usa programas de reclamaciones como DXC Assure Claims para hacer evaluaciones automáticas de lesiones.
#5. Negociar su reclamación
Cuando usted alcanza la máxima recuperación, por lo general ese momento marca el inicio de la negociación. Una vez que la aseguradora tiene toda la información que necesita, a veces (pero no siempre) inicia las negociaciones con una oferta. Si usted considera que la oferta no es justa, responde con una demanda propia.
Algunas aseguradoras tratan la negociación como si fuera un juego. Lanzan una oferta baja y usted responde con una petición más alta. Aunque no necesariamente obtendrá el acuerdo que cree merecer, las aseguradoras resuelven todos los casos tarde o temprano. Por supuesto, si usted y la aseguradora están muy lejos de un acuerdo, siempre queda la opción de litigar.
Las compañías de seguros no siempre inician las negociaciones del acuerdo
A menudo, la aseguradora espera una señal suya de que está listo para negociar un acuerdo. Esto pone la responsabilidad sobre usted. Usted debe avisarles que está listo para llegar a un acuerdo. También necesita tener una idea de lo que quiere según sus lesiones.
El deber principal de la aseguradora es con su asegurado
La aseguradora de responsabilidad civil representa los intereses legales de su asegurado. Cumple según las promesas hechas en su póliza de seguro. Las aseguradoras protegen los intereses de su asegurado al completar una investigación de la responsabilidad civil, comunicarse con usted, evaluar sus lesiones y determinar la responsabilidad. A veces eso significa llegar a un acuerdo sobre su reclamación, pero no siempre.
Una vez que obtiene toda la información que necesita, la aseguradora no necesariamente hablará con usted sobre un acuerdo. Si su asegurado es legalmente responsable de su accidente, por lo general paga los daños a su vehículo.
Después de eso, cada aseguradora maneja de manera distinta la parte de las lesiones de un caso.
- Algunas aseguradoras investigan su reclamación, evalúan sus daños y se aseguran de que usted sepa cómo comunicarse con ellas. Una vez que le han dado su información de contacto, nunca vuelven a hablar con usted a menos que usted llame primero.
- Algunas hablan sobre su caso y se ofrecen a pagar sus gastos de su bolsillo. Se justifican pensando que quizás usted solo quiera que le paguen sus facturas y, si usted no pide un acuerdo, no se lo ofrecen.
- Algunas aseguradoras saben que usted tal vez no entienda su derecho a recibir un acuerdo por sus lesiones. Si usted no habla de un acuerdo, a veces dejan sus expedientes en espera y aguardan a que venza el plazo de prescripción.
- Si una compañía de seguros niega la responsabilidad civil, envía una carta de negativa. Una vez que ha dejado clara su postura, no hace nada más a menos que su abogado se comunique con ella o presente una demanda.
¿Qué pasa si la aseguradora no le ofrece un acuerdo?
Como parte lesionada, le corresponde a usted asegurarse de recuperar todos sus daños. A menudo esto significa hacerle a la compañía de seguros de responsabilidad civil una pregunta directa sobre su acuerdo. También significa que usted debe iniciar las negociaciones haciendo una petición por la cantidad de dinero que considere apropiada para sus lesiones.
Si es posible, haga cualquier consulta sobre la reclamación por escrito. La Ley Modelo de Prácticas Desleales en Reclamaciones (Model Unfair Claim Practices Act), que la mayoría de los estados sigue, exige que las aseguradoras reconozcan las comunicaciones de sus asegurados o reclamantes con “prontitud razonable”. Si usted envía un correo electrónico o una carta, su consulta queda mejor documentada que en una conversación telefónica.
Cuando una aseguradora no cree que su asegurado haya causado las lesiones de usted, a veces ofrece un acuerdo pequeño. No pagará más a menos que usted la obligue.
Usted debe llegar a un acuerdo o presentar una demanda antes de que venza su plazo de prescripción
Cada estado tiene un plazo dentro del cual usted debe resolver su reclamación de responsabilidad civil. La cuenta regresiva comienza en el momento en que tiene el accidente. Si usted no llega a un acuerdo ni presenta una demanda antes de que venza su plazo de prescripción, pierde su derecho a reclamar.
Si usted trata directamente con una compañía de seguros, ella no le avisará que su tiempo casi se acaba. Informarle sobre un plazo de prescripción próximo a vencer a menudo se considera asesoría legal. En lugar de ponerse en riesgo por una conducta inapropiada, las aseguradoras simplemente dejan de comunicarse con usted.
Un abogado de accidentes de auto puede ayudarle
Las reclamaciones por accidentes de auto a menudo implican asuntos complejos de responsabilidad civil y de daños. Los abogados investigan y evalúan su caso, y tratan con las aseguradoras y sus abogados. Trabajan para lograr un acuerdo justo por sus lesiones. Si es necesario, presentan una demanda para ayudarle a recuperar sus daños.
Si usted sufrió una lesión en un accidente de auto, un abogado de accidentes de auto toma las medidas necesarias para proteger sus intereses legales.