
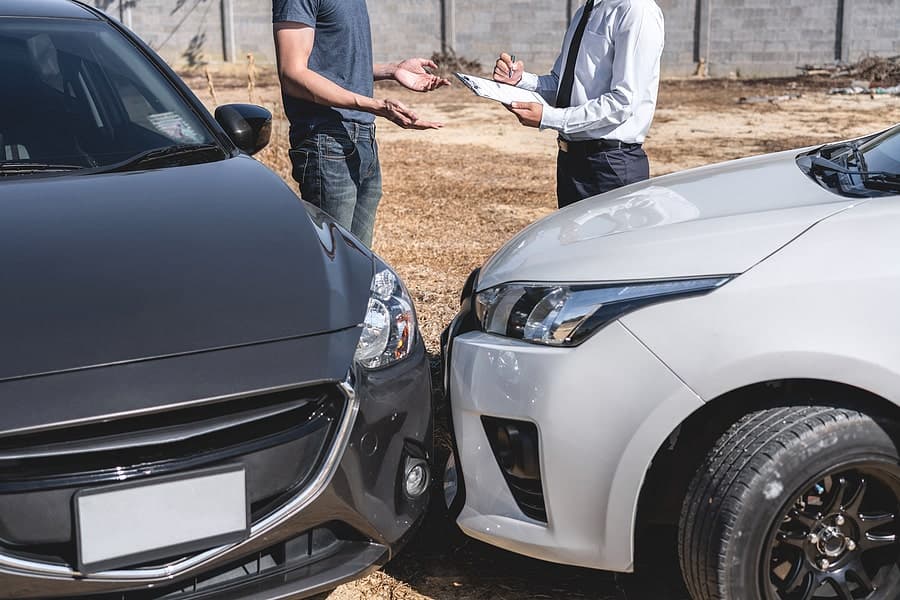
Muchas personas no quieren contratar a un abogado para manejar sus reclamaciones por accidentes de auto, sobre todo si esas reclamaciones se refieren principalmente a daños a la propiedad o si usted sufrió solo lesiones leves en el accidente. Sin embargo, si necesita resolver una reclamación por un accidente de auto sin un abogado, debe entender cuánto vale su reclamación y qué pasos debe dar a continuación.
El proceso con el seguro
Después de su accidente, empezará por comunicarse con la compañía de seguros del conductor responsable para notificarle el accidente y los daños que sufrió. Por lo general, las compañías de seguros no inician el trámite de la reclamación hasta que reciben del conductor que aseguran una admisión de culpa. Sin embargo, en algunos casos, si usted puede presentar un informe policial u otras pruebas, la compañía de seguros podría poner en marcha su reclamación.
1. Obtenga un presupuesto de los daños.
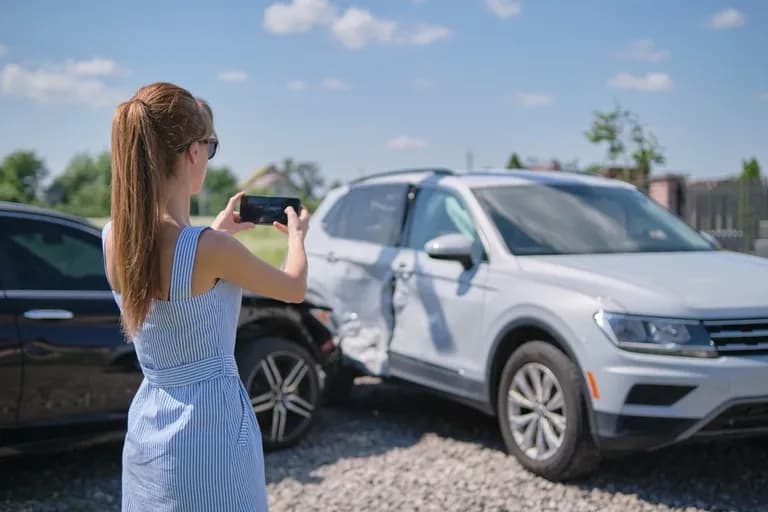
Si solo sufrió daños en su vehículo y no hubo lesiones, podría empezar llevando su auto a un taller aprobado por la compañía de seguros y obtener un presupuesto de los daños al vehículo y de cuánto costará repararlo. El mecánico que revise su vehículo sabrá que está preparando una reclamación de seguro, lo cual significa que podría tener que cumplir normas específicas: por ejemplo, podría estar obligado a usar solo piezas nuevas. Podría tener que devolver el auto lo más cerca posible de su condición original.
Usted tiene derecho a reparar su auto donde desee. Sin embargo, es posible que deba llevar su vehículo a un taller aprobado por la compañía de seguros para obtener un presupuesto que el taller acepte.
2. Reúna sus facturas médicas, si corresponde.
Si sufrió algún tipo de lesión en el accidente o buscó atención y evaluación médica para asegurarse de que no tenía lesiones, es posible que tenga derecho a reclamar una indemnización por esas facturas médicas. En Texas, los conductores deben tener un seguro de protección contra lesiones personales (PIP), que cubre el costo inicial de los gastos médicos después de un accidente sin importar quién lo causó. Sin embargo, si sus costos médicos exceden su protección PIP, es posible que deba reclamar una indemnización a la compañía de seguros del otro conductor.
No olvide calcular los gastos médicos futuros relacionados con sus lesiones. Por ejemplo, si su médico le informa que necesitará un reemplazo de articulación en el futuro, o que tendrá costos médicos continuos relacionados con sus lesiones, tal vez le convenga incluir esos costos en su reclamación.
3. Anote cualquier otro daño económico pertinente.
¿Tuvo que faltar al trabajo? ¿Sufrió daños a la propiedad aparte de su vehículo? Si es así, es posible que deba reunir presupuestos de cuánto costará reparar o reemplazar esos artículos.
Cuando haya calculado todo el alcance de sus daños, puede presentar esa reclamación a la compañía de seguros.
4. La compañía de seguros revisará su reclamación.
Después de un accidente de auto, lograr que se aprueben las reparaciones de la propiedad suele ser un proceso relativamente sencillo, sobre todo si usa un taller aprobado por la compañía de seguros. Sin embargo, conseguir la aprobación de sus facturas médicas y otros gastos relacionados puede volverse mucho más complicado. A menudo, la compañía de seguros presentará una oferta de acuerdo que refleja solo un pequeño porcentaje de los daños que usted sufrió como resultado directo del accidente.
Algunas compañías de seguros incluso tienen una plataforma de inteligencia artificial que calcula directamente la indemnización que usted debería recibir por su accidente y sus lesiones. Es posible que basen ese cálculo en un porcentaje de sus daños económicos.
5. Evalúe su oferta de acuerdo.
Cuando reciba una oferta de acuerdo, que puede llegar de forma verbal o por escrito según el alcance de los daños, podrá evaluarla. Considere con cuidado cómo se compara la oferta de acuerdo con los daños que realmente sufrió en su accidente de auto. Asegúrese de desglosar los costos, incluido lo que ha gastado en tratamientos médicos, desde la atención de emergencia hasta la terapia física.
Por ejemplo, suponga que sufrió $10,000 en daños al vehículo y ha tenido $5,000 en facturas médicas después de usar su seguro de protección contra lesiones personales. Una oferta de acuerdo de $12,500 podría no reflejar todo el alcance de esos daños y dejarlo en dificultades. Del mismo modo, si reparar su vehículo cuesta $15,000 y la compañía de seguros le ofrece $10,000, tal vez le convenga seguir negociando.
Sin embargo, los límites de la póliza pueden determinar cuánta indemnización recupera. Un abogado puede ayudarle a examinar con más detalle las pérdidas reales que ha sufrido y cómo se comparan con esa oferta de acuerdo.
6. Negocie, si es necesario.
No tiene que aceptar ninguna oferta de acuerdo que presente la compañía de seguros, sobre todo si no satisface sus necesidades después del accidente. Si es necesario, presente una contraoferta que refleje sus daños reales. Puede rechazar de palabra una oferta hecha por teléfono o pedir tiempo para considerarla antes de aceptarla. Trate de evitar aceptar de inmediato un acuerdo del seguro de auto después de un accidente. Aunque esa oferta parezca poner dinero en sus manos más rápido, también podría dejarlo sin la indemnización completa que realmente merece.
Si la oferta no refleja sus necesidades, pida a un abogado que negocie. Ese abogado le informará a la compañía de seguros cuánta indemnización espera usted y por qué. Es posible que deba pasar por varias rondas de negociación para llegar a una oferta que tanto usted como la compañía de seguros consideren aceptable.
¿Necesita un abogado después de un accidente de auto?
Sí. Es demasiado difícil hacerlo por su cuenta. Si sufrió lesiones en el accidente, le conviene que un abogado de accidentes de auto se encargue de su reclamación y luche por la indemnización que usted merece. Si tiene preguntas sobre el proceso de acuerdo, comuníquese con un abogado para una consulta gratuita.