
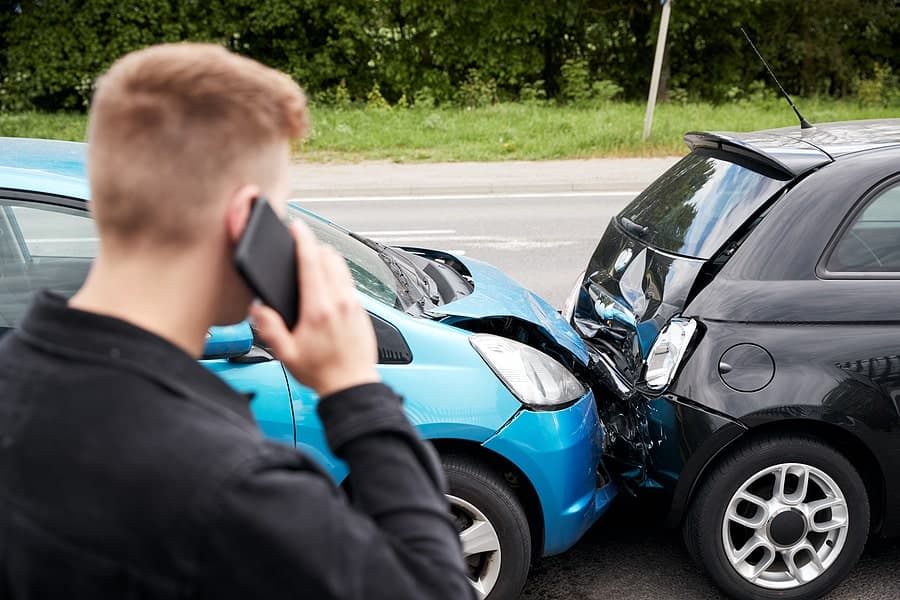
Muchas personas creen que les irá mejor si negocian por su cuenta con las compañías de seguros. Sin embargo, las compañías de seguros atrapan a estas personas como las ranas atrapan moscas. Las compañías de seguros saben que pueden salirse con la suya al negar una reclamación o, por lo menos, ofrecer una cantidad tan baja que podría no cubrir los gastos médicos actuales, y mucho menos otros daños y gastos médicos futuros.
¿Qué daños puedo obtener después de un accidente?
La cantidad de indemnización que puede obtener después de un accidente depende de varios factores, entre ellos lo que crea la compañía de seguros, la gravedad de sus lesiones y si el accidente fue en parte culpa suya. Podría obtener daños económicos si el otro conductor los causó. El tribunal ordena daños económicos para tratar de dejarlo en la misma situación en que estaba antes, al menos en lo económico. Los daños económicos tienen un valor monetario.
En los casos en que las lesiones de la víctima de un accidente sanan en unos pocos meses, lo más probable es que no obtenga daños no económicos. En la mayoría de los casos, los tribunales solo ordenan daños no económicos, que no tienen un valor monetario, cuando los médicos esperan que sus lesiones causen discapacidades a largo plazo o permanentes, o si usted perdió a un ser querido en un accidente de auto. Al igual que con los daños económicos, el tribunal ordena daños no económicos para tratar de dejarlo en la misma situación en que estaba antes.
Todo lo que le diga a la compañía de seguros podría perjudicar su posibilidad de obtener la indemnización que merece. Los daños que podría perder si la compañía de seguros usa con éxito sus trucos en su contra incluyen:
Daños económicos
- Gastos médicos.
- Salarios perdidos.
- Pérdida de capacidad de generar ingresos en el futuro.
- Reemplazo o reparación de bienes personales destruidos o dañados.
- Gastos relacionados con una muerte, incluidos los gastos funerarios, de sepelio o de cremación, los gastos del tribunal de sucesiones (probate) y los honorarios de un abogado de sucesiones.
Daños no económicos
- Dolor y sufrimiento, incluida la angustia emocional.
- Pérdida de calidad de vida.
- Pérdida de compañía.
- Pérdida de consorcio (la pérdida de compañía y apoyo del cónyuge).
- Pérdida del uso de una parte del cuerpo.
- Amputación de un dedo o de una extremidad.
- Pérdida del uso de una función corporal.
- Las molestias de tener que contratar a alguien para hacer las tareas que usted normalmente hace.
- Cicatrices excesivas o desfiguración.
Si sufrió lesiones catastróficas o perdió a un ser querido, decirle a la compañía de seguros algo equivocado podría reducir de manera considerable la indemnización que merece.
Lesiones por accidentes de vehículos y la compañía de seguros
Lo último que quiere hacer la compañía de seguros es desembolsar una gran suma de dinero por lesiones y otros daños. Si el accidente causa lesiones catastróficas y el otro conductor tiene la culpa, eso es exactamente lo que podría suceder: la compañía de seguros tendrá que pagar bastante dinero. Es posible que haga cualquier cosa para evitarlo, porque pagar reclamaciones reduce las ganancias de la compañía de seguros.
Entre las lesiones por accidente que a las compañías de seguros no les gusta oír están: las lesiones cerebrales traumáticas, ciertas lesiones internas, las lesiones en la cara y los ojos, las quemaduras, las lesiones por aplastamiento, las raspaduras por fricción con el pavimento y las lesiones en la cabeza, el cuello, los hombros, la espalda y la médula espinal. Estas lesiones requieren atención médica a largo plazo o permanente, incluidas cirugías adicionales, atención médica en el hogar, servicios de rehabilitación y años de terapia, entre ellas terapia ocupacional, psicológica, cognitiva o física.
Cómo evitar que una compañía de seguros lo engañe
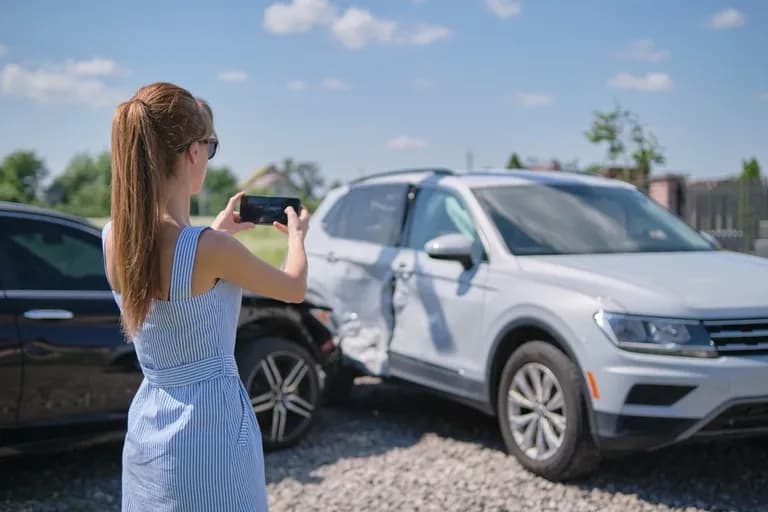
Debe dar varios pasos para proteger sus derechos en la escena del accidente. Tome fotos de la escena del accidente, incluido cualquier daño a los caminos y a la propiedad cercana. Asegúrese de darle al oficial de policía su versión de lo sucedido. Tómese su tiempo para no olvidar ningún dato pertinente.
Por último, debe:
- Nunca admitir su culpa, aunque crea que podría ser total o parcialmente culpable de un accidente. Es posible que no conozca todas las leyes que se aplican al incidente. Admitir la culpa, incluso parcialmente, es una excelente excusa para que una compañía de seguros niegue una reclamación.
- No hablar del accidente en las redes sociales.
- No publicar en las redes sociales sus actividades diarias, viajes u otros eventos, ni siquiera cuando salga con sus amigos.
Las compañías de seguros revisan sus redes sociales para determinar si realmente está lesionado. Podría publicar algo tan inocente como ir a cenar con su cónyuge, y una compañía de seguros diría que, si estuviera lesionado, no podría salir a disfrutar de una cena.
Trampas de las compañías de seguros
Las compañías de seguros a menudo usan excusas para negar su reclamación.
Una trampa común que usan es decirle que su cliente tiene la culpa. Esperan que, si admiten la culpa, usted acepte el acuerdo que ofrecieron; después de todo, la compañía de seguros está siendo honesta, ¿verdad? No necesariamente. Es posible que esté esperando que usted piense que está siendo honesta y acepte la miseria que ofrece.
Lo más probable es que la cantidad que ofrezcan apenas cubra sus gastos médicos actuales, y mucho menos otros daños como los gastos médicos futuros, los salarios perdidos, la pérdida de capacidad de generar ingresos en el futuro y el dolor y sufrimiento. Si la compañía de seguros le ofrece un acuerdo, llévelo siempre a un abogado de accidentes de auto para que lo revise.
Nunca firme nada que le dé una compañía de seguros sin que un abogado lo revise.
Tergiversar lo que usted dice es una forma común y fácil de que una compañía de seguros lo engañe. Es posible que no se dé cuenta de que está diciendo algo que el representante podría tergiversar para que parezca que el accidente fue culpa suya.
Si decide notificar un accidente a una compañía de seguros, no hable del accidente. En cambio, dele al representante su nombre, su número de póliza y la información de contacto de su abogado. Si todavía no ha contratado a un abogado de accidentes de auto, avísele a la compañía de seguros que usted o el abogado se comunicarán con ella en cuanto contrate a un bufete que lo represente.
Comuníquese con un abogado de accidentes de auto para una evaluación gratuita de su caso si sufrió lesiones o perdió a un ser querido en un accidente de auto.